Am 25. September 2026 diskutieren wir mehr denn je über die Rolle des Bargeldes in einer Welt, die sich rasend schnell digitalisiert. Während Münzen und Scheine über Jahrhunderte hinweg das Rückgrat unserer Wirtschaft bildeten, erleben wir eine beispiellose Transformation hin zu bargeldlosen Transaktionen – und mittendrin steht unser Android-Smartphone. Ist Bargeld wirklich auf dem Rückzug? Welche Rolle spielt Android in dieser Entwicklung? Wir beleuchten die Trends, Technologien und die Zukunft des Bezahlens.
Der langsame Abschied von Schein und Münze
Der Trend ist unverkennbar: In vielen Ländern – insbesondere in Skandinavien, aber auch in Asien und zunehmend in Westeuropa – wird Bargeld immer seltener genutzt. Die Gründe sind vielfältig: Komfort, Hygiene, Sicherheit und die wachsende Akzeptanz digitaler Alternativen spielen alle eine Rolle. Wer möchte noch umständlich nach Kleingeld kramen, wenn ein schneller Tap mit dem Smartphone oder der Smartwatch genügt?
Die COVID-19-Pandemie hat diesen Wandel nochmals beschleunigt, da kontaktloses Bezahlen als hygienischer wahrgenommen wurde. Für viele ist es heute selbstverständlich, den Wocheneinkauf, ein ÖPNV-Ticket oder den Kaffee im Lieblingscafé per App zu bezahlen.
Android als Schlüssel zum bargeldlosen Zahlen
Dein Android-Smartphone ist längst nicht mehr nur ein Kommunikations- und Unterhaltungsgerät – es ist ein zentrales Instrument zur Verwaltung deiner Finanzen. Die Möglichkeiten sind dabei vielfältig:
NFC (Near Field Communication)
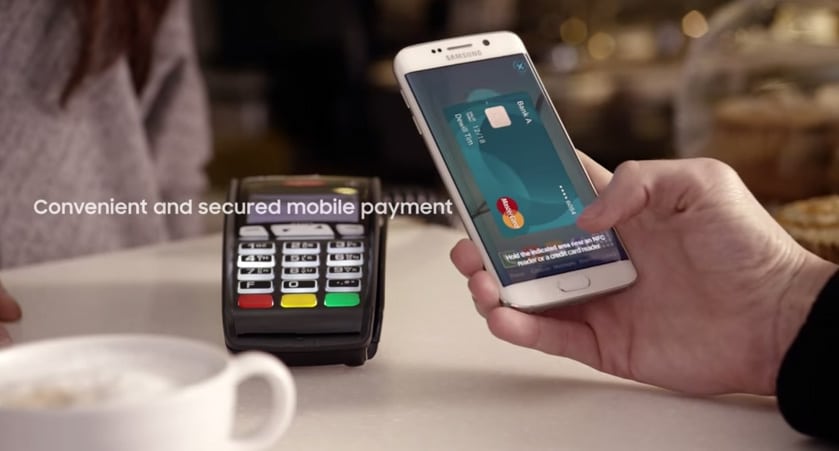
Der Goldstandard für kontaktloses Bezahlen. Einfach das Android-Gerät an ein kompatibles Terminal halten – fertig. Dienste wie Google Pay und Samsung Pay nutzen diese Technologie. Viele Banken bieten zudem eigene Apps an, die direkt über NFC abrechnen.
QR-Codes
In Asien schon lange weit verbreitet, gewinnen QR-Codes auch in Europa zunehmend an Bedeutung. Apps wie Wero oder spezialisierte Banking-Apps ermöglichen das Scannen eines Codes, um Rechnungen zu begleichen oder Geld zu überweisen.
In-App-Zahlungen
Ob Online-Shopping, Essenslieferungen oder Streaming-Abos: Nahezu jede App bietet heute integrierte Bezahloptionen, die mit hinterlegten Kreditkarten, PayPal oder Google Pay verknüpft sind.
Krypto-Wallets
Auch wenn Kryptowährungen noch nicht im Mainstream angekommen sind, ermöglichen Android-Apps zunehmend das Speichern und Ausgeben von Bitcoin, Ethereum und Co. Hier verschwimmt die Grenze zwischen digitalem Geld und rein digitalen Assets.
Die Benutzerfreundlichkeit dieser Systeme ist ein entscheidender Faktor für ihre Beliebtheit. Einmal eingerichtet, sind mobile Zahlungen oft schneller und bequemer als das Hantieren mit physischem Geld.
Sicherheit und Datenschutz: Bargeldlos, aber nicht sorglos
Die größte Sorge vieler Nutzer beim bargeldlosen Bezahlen betrifft Sicherheit und Datenschutz. Was passiert, wenn das Smartphone gestohlen wird? Sind meine Daten sicher? Die gute Nachricht: Mobile Bezahlsysteme sind in der Regel äußerst gut abgesichert.
Tokenisierung: Bei NFC-Zahlungen wird statt der echten Kartennummer ein einmaliger, verschlüsselter Token übertragen. Selbst wenn dieser abgefangen wird, ist er für Betrüger wertlos.
Biometrische Authentifizierung: Fingerabdruck, Gesichtserkennung oder ein sicherer PIN-Code schützen jede Zahlung. Ohne diese Freigabe kann niemand mit deinem Smartphone bezahlen.
Gerätefindung und Fernsperrung: Im Verlustfall lässt sich ein Android-Gerät über den Google Geräte-Manager orten, sperren oder alle Daten löschen, um Missbrauch zu verhindern.
Regulierung: Finanzdienstleister unterliegen strengen Datenschutzrichtlinien – in Europa etwa der DSGVO – die den Umgang mit persönlichen und finanziellen Daten klar regeln.
Dennoch gilt: Starke Passwörter, regelmäßige Betriebssystem-Updates und das Herunterladen von Apps nur aus vertrauenswürdigen Quellen bleiben Pflicht. Die Eigenverantwortung der Nutzer spielt eine nicht zu unterschätzende Rolle.
Die Zukunft des Geldes: Wohin geht die Reise?
Die Entwicklung ist noch lange nicht abgeschlossen. Android-Geräte dürften in den kommenden Jahren noch tiefer in unser Finanzleben integriert werden:
Digitale Zentralbankwährungen (CBDCs): Viele Notenbanken experimentieren mit digitalen Versionen nationaler Währungen. Android-Apps könnten zur primären Schnittstelle für den digitalen Euro und ähnliche Projekte werden.
Nahtlose Integration: Bezahlsysteme verschmelzen immer stärker mit anderen Lebensbereichen. Intelligente Haushaltsgeräte, die selbstständig Bestellungen aufgeben und bezahlen, oder vernetzte Autos, die Parkgebühren automatisch entrichten – das Android-Smartphone könnte dabei als zentraler Hub fungieren.
KI-gestützte Finanzberatung: Apps auf Android-Basis könnten auf Basis des individuellen Finanzverhaltens präzise Empfehlungen für Ausgaben, Sparpläne oder Investitionen geben.
Wearables: Smartwatches und andere mit Android-Smartphones verknüpfte Wearables werden das Bezahlen noch unauffälliger und selbstverständlicher machen. Wer einen smarten Ring ausprobieren möchte, kann sich unseren PAGO Ring Testbericht ansehen.
Android macht den Abschied vom Bargeld einfacher
Bargeld wird nicht von heute auf morgen verschwinden – insbesondere in Deutschland gibt es nach wie vor eine starke kulturelle Bindung an das physische Geld. Doch die Zeichen der Zeit sind deutlich. Komfort, Sicherheit und die schiere Vielfalt an Möglichkeiten, die Android-Geräte bieten, überzeugen immer mehr Menschen.
Ob Google Pay, Samsung Pay, Banking-App oder zukünftige digitale Währungen wie Wero – dein Android-Smartphone ist heute schon dein persönlicher Finanzassistent. Es lohnt sich, diese Technologien zu erkunden und zu nutzen, um das eigene Finanzleben einfacher, schneller und sicherer zu gestalten. Die Richtung ist klar: Es geht in eine digitale, mobile Zukunft des Bezahlens.
Sie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Sie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.